Типичная ситуация. Ирине 36, Дмитрию 39. Восемь лет брака, сын Миша, двушка в ипотеку: брали за 6 млн, остаток долга — 3,8 млн. Заёмщик — Дмитрий, Ирина — созаёмщик. В первоначальный взнос ушёл материнский капитал.
Развелись спокойно. Договорились:
— Квартира остаётся мне, ипотеку плачу я, — сказал Дмитрий. — Тебе выплачу компенсацию.
Суд закрепил: квартира Дмитрию, долг на нём. А через полгода Ирине звонит банк. Просрочка, и платить её предлагают ей.
Скажу сразу, как это работает. Для банка развод ничего не меняет. Созаёмщики отвечают солидарно: кредитор вправе требовать весь долг с любого из них (ст. 323 ГК РФ). Решение суда о разделе обязательно для бывших супругов, но не переписывает кредитный договор. Вывести Ирину из кредита можно только с согласия банка (п. 2 ст. 391 ГК РФ). Пока его нет, просрочка Дмитрия бьёт и по её кредитной истории.
Имена и детали изменены.
Квартира делится пополам, долг — по тем же долям
Квартира куплена в браке, значит она общая, на кого бы ни была оформлена (ст. 34 СК РФ). При разделе доли признаются равными, если нет брачного договора (п. 1 ст. 39 СК РФ).
Общие долги делятся пропорционально присуждённым долям (п. 3 ст. 39 СК РФ). Достаётся квартира целиком одному — обычно он же берёт на себя и остаток кредита, а второму выплачивает компенсацию.
Есть важный нюанс с материнским капиталом. Если он вложен в квартиру, доли оформляют на родителей и детей (ч. 4 ст. 10 закона № 256-ФЗ). Значит, делить между супругами можно только то, что приходится на них. Мишина доля в «семейную» дележку не входит.
Миф: «Раз суд решил, я больше не должна»
Нет. И ещё раз нет.
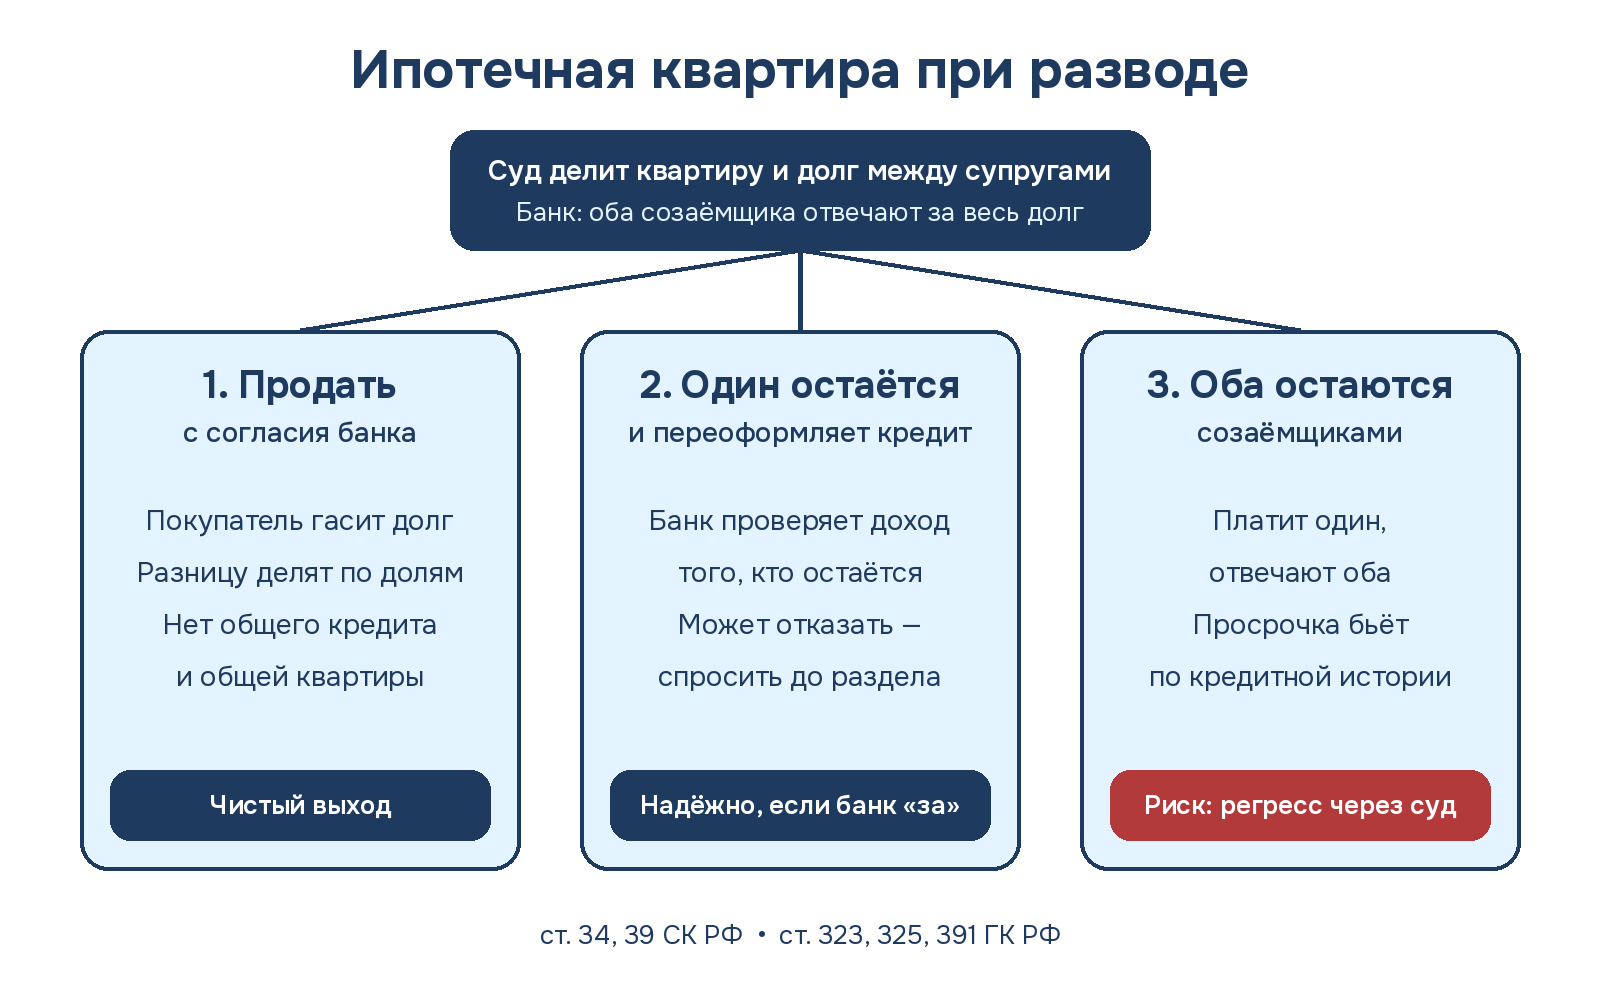
Суд может распределить долг между супругами, но не может заставить банк изменить договор. Что происходит на деле:
- Дмитрий платит — всё спокойно.
- Дмитрий перестал платить — банк требует платёж с Ирины. Отказ «у меня решение суда» не поможет.
- Ирина заплатила за него — она вправе взыскать с Дмитрия выплаченное сверх своей доли (п. 2 ст. 325 ГК РФ). А раз по решению суда весь долг на нём, ориентир для взыскания — вся сумма.
Право регресса — хорошая вещь. Но это ещё один суд и ещё одно исполнительное производство. А кредитная история портится уже сейчас.
Три пути и цена каждого
Продать квартиру с согласия банка. Покупатель гасит остаток долга, разницу делят. Самый чистый выход: ни общего кредита, ни общей собственности.
Один оставляет квартиру и переоформляет кредит. Банк проверит доход того, кто остаётся, как при новой ипотеке, и может отказать. Подавать заявку стоит до раздела, а не после: так вы заранее понимаете, реален ли этот вариант.
Оба остаются созаёмщиками. Самый частый вариант и самый рискованный. Если выбрали его, закрепите письменно, кто и сколько платит, и попросите у банка доступ к графику и выпискам, чтобы видеть просрочку сразу, а не после звонка коллектора.
Есть ещё срок. Требование о разделе имущества бывших супругов подчиняется трёхлетней исковой давности (п. 7 ст. 38 СК РФ). Отсчитывают её не от развода, а с момента, когда человек узнал или должен был узнать о нарушении своего права. Откладывать на «когда-нибудь» всё равно не стоит.
Что сделать до раздела: чек-лист
- Возьмите в банке справку об остатке долга и копию кредитного договора с графиком.
- Проверьте, кто заёмщик и кто созаёмщик, и есть ли поручители.
- Выясните, вкладывали ли маткапитал и оформлены ли доли детей.
- Соберите чеки о платежах после фактического расставания: эти суммы учитывают при расчётах.
- Спросите банк заранее, согласится ли он вывести одного из созаёмщиков и что для этого нужно.
- Пропишите в соглашении порядок выплаты компенсации и срок переоформления кредита.
- Приходите с документами к юристу до подписания соглашения, а не после первого звонка банка.
Гарантировать, что бывший супруг всегда будет платить, не может никто. Но можно сделать так, чтобы его просрочка не стала вашей.
Ипотека — это договор втроём: вы, бывший и банк. Развод расторгает только двоих. Право любит бумагу 😉
Вопрос к тем, кто уже прошёл через это: вы продали квартиру или один из вас переоформил ипотеку на себя? Что оказалось проще на деле? Напишите в комментариях — такой опыт полезнее любой инструкции.
Друзья, если тема вам откликнулась:
Если квартиру покупали до брака, а ипотеку платили вместе, это отдельная история — «Квартира, купленная до брака»: https://starpravo.ru/news/kvartira-kuplena-do-braka
Если вы разводитесь и у вас общая ипотека, оставьте заявку на консультацию — разложим по полочкам: https://starpravo.ru/#rec4551644301
Короткие разборы и жизнь юриста на шпильках — в моём Telegram-канале «Юрист на шпильках»: https://t.me/OlgaStarpravo
Материал носит общий информационный характер; итог зависит от документов и обстоятельств. Нормы: СК РФ (ред. от 23.03.2026), ГК РФ (часть первая), Федеральный закон от 29.12.2006 № 256-ФЗ, по consultant.ru.
Другие материалы
- СЕМЕЙНОЕ ПРАВОКвартира куплена до брака: делится ли она при разводеЧитать статью →
- СЕМЕЙНОЕ ПРАВОБрачный договор: с чего начатьЧитать статью →
- НАСЛЕДСТВОНаследство во втором браке: кому достанется квартираЧитать статью →
